为何880亿美元的银行准备金下降尚不能证明Bitcoin流动性收紧
Bitcoin的季末流动性信号因所用准备金指标不同而方向相反。美联储10月1日发布的数据显示,在9月23日至9月30日周三的快照之间,银行准备金下降了882.36亿美元,而其周平均值则上升了178.97亿美元。
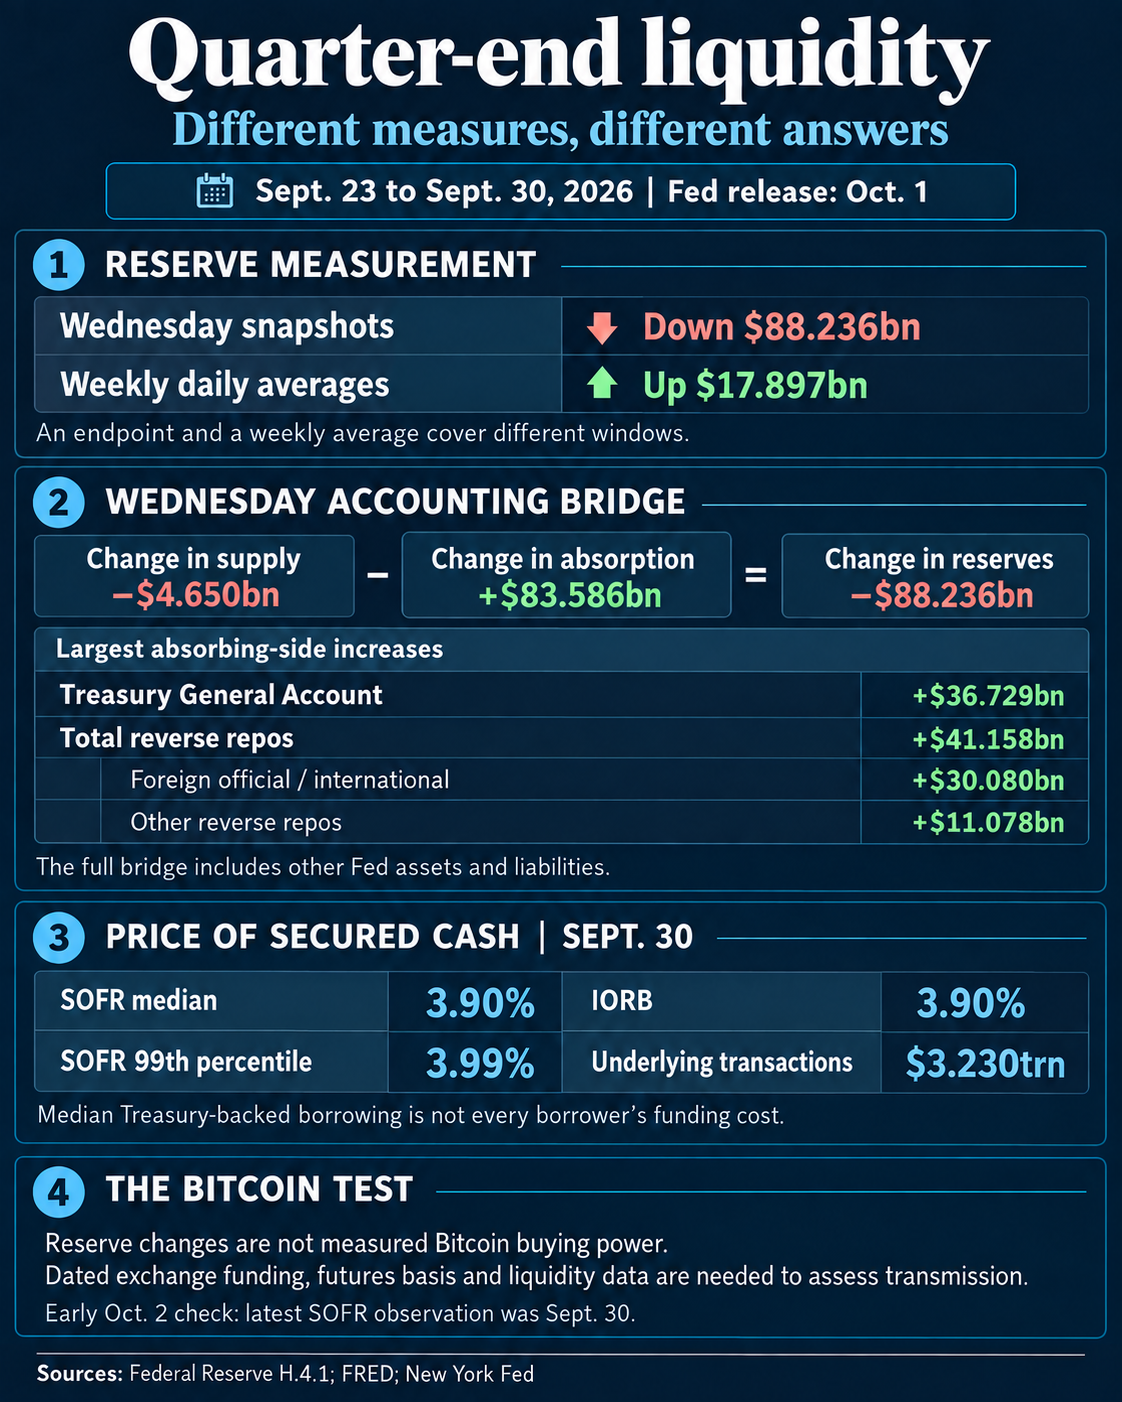
准备金是银行在美联储持有的用于进行和接收支付的余额。其水平对美元融资至关重要,但仅凭准备金图表无法确定压力是否传导至Bitcoin。资产负债表下降主要由财政部现金和逆回购解释,且主要涉及外国官方账户。9月30日以国债为抵押的隔夜借款成本中位数为3.90%,处于最近五次观测值范围内。
因此,9月的季末为流动性论点背后的测量方法提供了一次检验。期末余额、平均余额和融资价格描述了系统的不同方面。将它们视为可互换,可能会把同一周变成相互矛盾的市场信号。
周三准备金序列从9月23日的2.969922万亿美元降至9月30日的2.881686万亿美元。周平均值序列在截至这些日期的当周则从2.930193万亿美元升至2.948090万亿美元。
这两项读数均来自美联储的H.4.1发布。一个比较的是两个周三的余额;另一个比较的是两周每日数据的平均值。较低的最终观测值可以与较高的平均值并存,因为这些读数覆盖的时间窗口不同。
指标
9月23日
9月30日
变化
周三准备金余额
2.969922万亿美元
2.881686万亿美元
下降882.36亿美元
周平均准备金余额
2.930193万亿美元
2.948090万亿美元
上升178.97亿美元
财政部一般账户,即政府在美联储的账户,说明了同样的问题。其周三余额上升 367.29 亿美元至 9840.46 亿美元。其周均值下降 284.10 亿美元至 9486.74 亿美元。
将周三的准备金下降与财政部周均值的下降混在一起,会把来自不同统计窗口的观察结果合并起来。这可能掩盖投资者正试图解释的现金流动本身。一张标注为“每周”的图表仍然需要追问第二个问题:每个数据点是一周均值,还是每周只观测一次的余额?
端点捕捉的是季末头寸。均值描述的是整周的水平。两者都没有提供完整的每日路径,也无法证明最后一天的头寸会持续多久。对于比特币流动性论点而言,在任何价格预测进入讨论之前,选择哪个窗口就已经改变了证据。
相关阅读
为什么美联储资产负债表在下一轮比特币上涨问题上对你撒了谎
周三准备金下降流向了哪里
10 月 1 日发布的 H.4.1 报告与上一份报告提供了一座会计桥梁。在两个周三观测值之间,供给准备金的因素下降了 46.50 亿美元,而吸收准备金余额之外资金的因素上升了 835.86 亿美元。两者合计,正好对上了 882.36 亿美元的准备金下降。
财政部现金是吸收侧的主要部分。逆回购总额是另一部分:其上升 411.58 亿美元至 3618.83 亿美元。但其中大部分逆回购余额属于外国官方和国际账户,该类增加 300.80 亿美元至 3503.44 亿美元。剩余的“其他”类别增加 110.78 亿美元至 115.39 亿美元。
将全部3618.83亿美元国内隔夜逆回购使用量都归为一类,会同时错误界定交易对手方和该工具规模。这一区分对于与那些从美联储资产中减去国内逆回购序列的图表进行比较也很重要:这些图表并不代表本次发布中所有负债的变动。
除财政部现金和逆回购外,流通中货币增加3.73亿美元,其他非准备金存款增加30.01亿美元,其他负债和资本增加23.17亿美元。单列的财政部现金持有项目增加800万美元。这些较小的吸收侧变动共同构成了835.86亿美元增幅,而外国官方存款和其余存款类别保持不变。
供给侧也发生了变动。直接证券减少64.91亿美元,部分被增加11.99亿美元的repo协议和增加24.93亿美元的贷款所抵消。这些精选变动位于完整会计桥接之内,但并非其完整总额。美国国债实际上增加58.29亿美元,而抵押贷款支持证券减少123.20亿美元,因此持仓并非均匀变动。单独列示的合并资产负债表报告美联储总资产减少46.73亿美元,这与准备金供给因素减少46.50亿美元是不同的衡量指标。
美联储对其负债的解释说明了其中机制。资金流入财政部账户可能抽走银行准备金,而财政部支出则可能将余额返还银行,其他条件不变。其他美联储资产和负债可能抵消或强化这些转移。因此,债券总发行量并不等同于从准备金中提取同等规模,仅凭这些数据也无法将观察到的TGA增加全部归因于某一特定拍卖。
同理,银行准备金减少 88.236 billion 美元,并不能被衡量为可用于购买 Bitcoin 的资金损失了 88.236 billion 美元。这些账户只能确定余额在何处发生变化;要证明对加密市场产生影响,还需要融资渠道方面的证据。
相关阅读
Bitcoin 在 148 billion 美元美国流动性冲击未能击穿市场后突破 80,000 美元
融资价格提供了另一种检验
在 10 月 2 日的早期检查中,纽约联储最新的 SOFR 观察数据仍覆盖 9 月 30 日。该利率为 3.90%,与美联储的准备金余额利率(IORB)一致。最新观察到的五个 SOFR 中位数介于 3.88% 至 3.90% 之间。
9 月 30 日的第 99 百分位利率为 3.99%,对应 3.230 trillion 美元的基础交易。SOFR 从前一日的 3.88% 上升,但季末中位数也与 9 月 25 日和 9 月 28 日相同。这表明中位数变动有限,同时仍不能排除市场部分领域或现金获取渠道不同的借款人所面临的压力。
SOFR 衡量的是以美国国债为抵押的隔夜借款利率,并按成交量加权中位数计算。它描述的是所观察美元成交量的中间值,而不是每位借款人都能获得的利率。第 99 百分位低于 4%,同样不能证明每一笔交易都发生在该水平以下。
美联储的贷款操作也并非缺席。H.4.1 报告显示,9 月 30 日未到期的回购协议为 1.2 billion 美元。每日回购购买序列则分别记录当日为 1.2 billion 美元,10 月 1 日为零购买。未到期余额与每日操作金额仍是不同的指标,即使二者数值相同也是如此。
Access是另一个需要超越中位数的原因。常设回购工具条款规定利率为4.00%,每日两个操作窗口,每个合格交易对手方、每种合格证券类型、每次操作上限为400亿美元。准入取决于交易对手方和抵押品资格,因此该后备工具的条款无法证明每个市场参与者都能随时获得现金。
10月1日提供了一个更窄的后续数据:国内隔夜逆回购使用量从115.39亿美元降至3.5亿美元。这表明国内工具的使用量急剧回落。但这并不衡量储备总量的反弹,也不表明外国官方储备池出现了同样的情况。10月2日早间快照时,10月1日的SOFR尚未公布。
相关阅读
2020亿美元美国国债结算于9月30日到来,可能引发Bitcoin的意外波动
什么能证明压力已传导至Bitcoin?
CryptoSlate 9月28日的结算预览提出了一个条件性测试,即在结算后考察回购和Bitcoin融资状况,此前其9月21日税务日期的报道涵盖了银行余额下降与有序回购并存的情况。新的储备对比增加了在将该测试转化为市场结论之前审视该指标本身的理由。
如果借贷成本在后续观测中相对于美联储的设定持续处于高位,且压力不仅限于一个中位数,那么美元融资紧缩的证据将更为有力。工具使用情况和准入条件将有助于区分临时性的季末调整与持续性的融资压力。
比特币传导主张还需要另一个环节:可比窗口内带日期的交易所或工具层面融资数据、期货基差或流动性观察。市场深度、信贷可得性或头寸配置的变化可以为这一环节提供佐证。即便比特币走弱与回购利率上升同时发生,因果关系仍无法确定。
当前准备金与SOFR数据既不能证明存在比特币融资冲击,也不能证明其不存在。它们所确立的是更为具体的东西:周三准备金下降与美联储账户中其他项目的变化相吻合,周均值朝相反方向变动,而最新观测到的有担保现金中位数仍维持在IORB水平。后续融资价格和直接的比特币融资数据可以增强或削弱这一判断:季末资产负债表变动是否演变为持续的流动性挤压。
文章《为何880亿美元银行准备金下降尚不能证明比特币流动性挤压》首发于CryptoSlate。
以上内容不构成投资建议。
内容来源
相关阅读
- 未打补丁的 Eclair Bitcoin Lightning 节点可能每次重启后再次崩溃
- 比特币短暂触及87000美元,美国就业数据疲软推动债券收益率走低
- 比特币价格因就业数据不及预期而飙升至87,000美元以上
- 数据:黄立成近 5 日 PUMP 波段交易连胜 10 次,获利约 134 万美元
- 本周购入超1270枚比特币所需资金已筹足,Strive SATA增持启动
- Cardano的DeFi规模已缩水过半,RealFi押注信贷能否将其复兴
以上内容不构成投资建议。
哈希视野 · 中文区块链快讯
每条快讯都过了事实校验,重大事件即时推送。
下载 Android 客户端免费 · 无广告 · 无需注册