为何 Strategy 的 STRC 计算器显示每股 210 美元,而该股可按 101 美元赎回
Strategy 的 Bitcoin 信用计算器在 10 月 2 日得出的 STRC 示例价格为 210.90 美元,同时显示该永续优先股的市场价格输入为 99.50 美元。发行人还保留以 101 美元或其自行选择的更高金额赎回股份的权利,外加适用的未付股息。
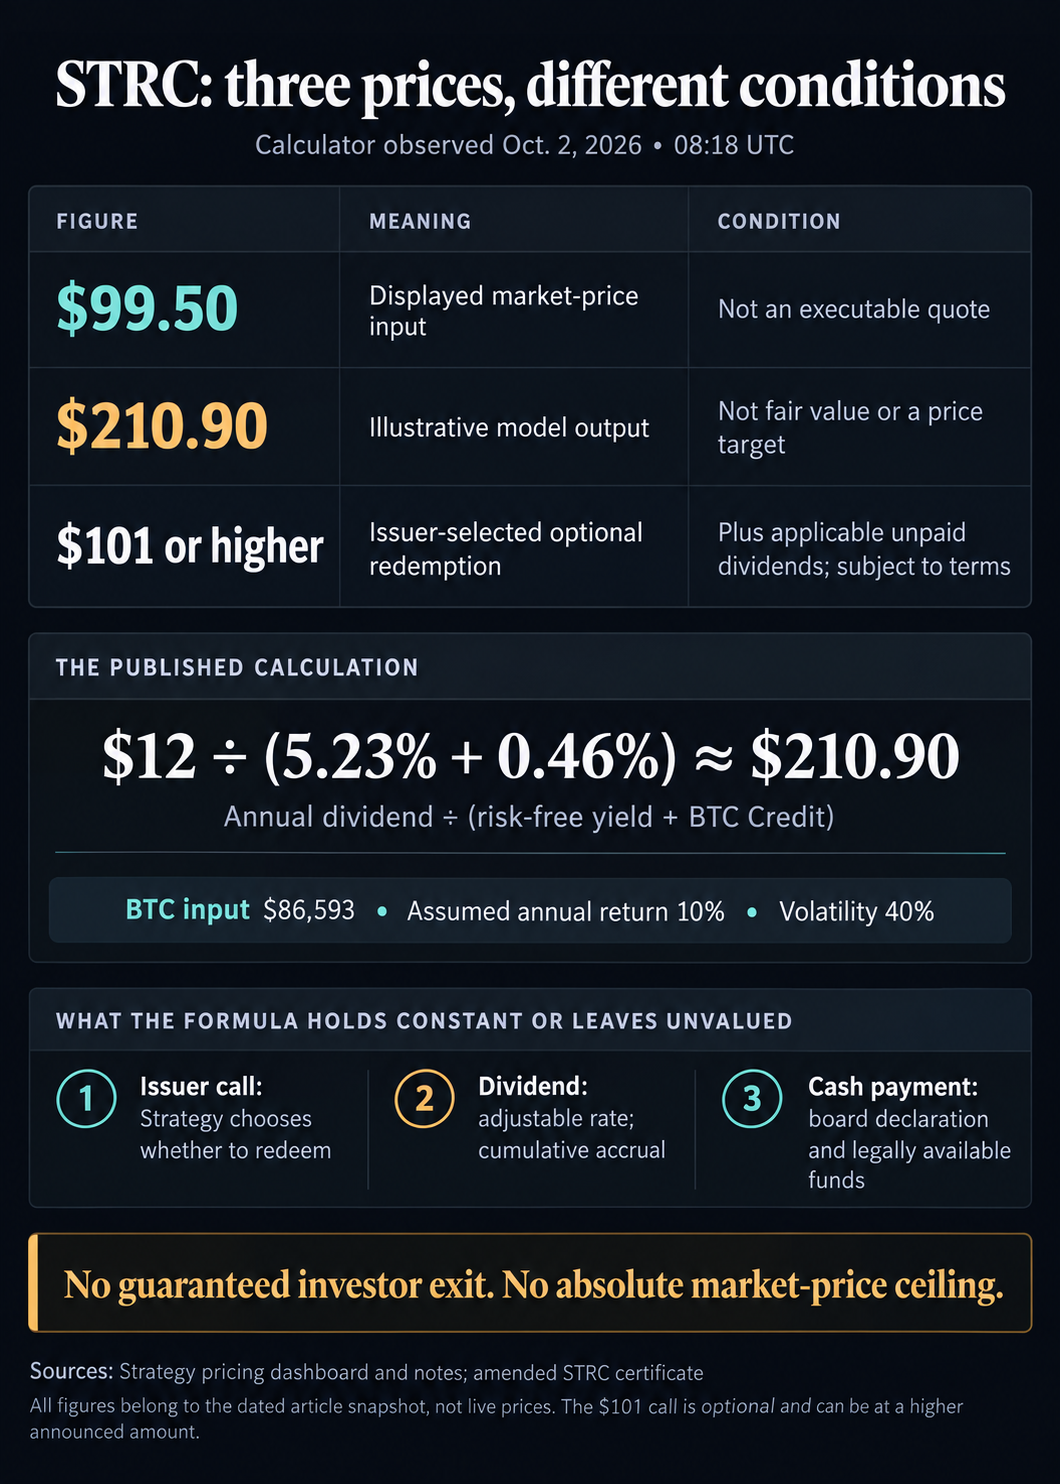
这一差距暴露了该计算的局限性。所公布的公式将当前股息视为恒定,并以模拟的 Bitcoin 利差替代市场信用利差。它未对发行人的赎回期权进行明确估值,也未提供未来股息重设的路径。Strategy 的定价仪表板另行披露了这些特征,并警告称赎回权可能导致派生价格与实际可实现的市场价格出现大幅偏离。
对买家而言,该计算只是在选定假设下对该证券的一种看法。它并不能证明 STRC 的价值超过其显示市场价格的两倍,也不能证明持有人可以随时获得模型输出值或赎回金额。
计算器如何得出 210.90 美元
10 月 2 日约 08:18 UTC,该仪表板使用的 Bitcoin 价格输入为 86,593 美元,假设年回报率为 10%,波动率为 40%。其 STRC 一栏显示有效收益率为 12.06%,无风险收益率为 5.23%,BTC Credit(Strategy 模拟的信用利差)为 46 个基点。
所公布的定价公式将年度股息除以无风险收益率与 BTC Credit 之和。使用 12 美元的年度股息和显示的输入值可得:
12 美元 ÷(5.23% + 0.46%)≈ 210.90 美元。
算术结果重现了四舍五入后的输出。该行的市场利差,即所显示市场价格代表的超出无风险利率的额外收益率,为684个基点。BTC Credit是模型对该信用利差的估计值。用46个基点替代大得多的市场利差,会降低公式的贴现率并抬高其输出值。四舍五入后的收益率输入不一定要精确重现所显示的市场利差。
该公式使经济机制变得可见。在其他输入保持不变的情况下,更大的股息会抬高分子,而更小的模型利差则会降低分母。维持高额的当前股息并使用小得多的利差,就能在权利持有人实际拥有的权利没有任何变化的情况下,产生一个很大的示意性价格。
Strategy明确表示,该输出既不是公允价值判定,也不是价格目标。其假设包括全额按期支付,以及对Bitcoin覆盖和债权的简化处理。该仪表盘还警告称,所显示的市场价格可能已经过时,且并非可执行报价。这些数字是某一时点的快照,与Bitcoin相关的模型输入在观测之后可能发生变化。
因此,该输出无法解释市场价格为何与计算结果不同。发行人期权、支付风险、交易条件以及模型假设都会影响这一比较;不能将全部差距归因于看涨权。
相关阅读
Michael Saylor的13,400美元Bitcoin底部揭示了Strategy债务栈内部损失的确切顺序
根据 STR C 修订后的指定证书,Strategy 可以选择按每股 101 美元或其宣布的更高金额进行可选赎回。适用的累计未付股息及复利将计入其中,并针对另行支付给登记持有人的已宣派股息进行调整。
部分可选赎回在发出通知时,必须至少留有 2.5 亿美元的名义金额尚未到期且未被赎回。赎回日在通知发出后三个营业日至 60 个日历日之间。这些条款约束的是发行人行为,而非普通持有人兑现的权利。
如果 Strategy 行使该选择权,持有人将获得合同约定的赎回款项,而不再继续持有派息股份。在解读将当前股息资本化、却未明确对看涨期权估值的计算时,这种可能性至关重要。
但 101 美元这一数字既不承诺赎回,也不构成绝对的二级市场价格上限。Strategy 可以选择不赎回,且该证书允许宣布更高的金额。买家也不能仅仅因为 STRC 的交易价格低于该水平就假定公司会赎回。
这三个价格描述的是不同的事物:99.50 美元是仪表盘的市场输入,210.90 美元是假设驱动的输出,而 101 美元加上适用股息则是发行人可能选择的潜在赎回款项。每一种都附带不同的条件。
分子同样可以调整。STRC 当前的利率并不承诺无限期地提供相同的现金收入。
在每个月度参考期内,普通股息下调受到25个基点允许额度、一个月期SOFR的特定下降幅度、SOFR下限以及涵盖此前累计股息的条件所约束。这些股息必须已支付,或已充分宣告并预留足够对价。这些限制约束了自由裁量权,但并未将其取消。
STRC股息累积叠加。现金支付仍需董事会宣告并具备合法可用资金。对于依赖该收入的人而言,累计应得权益与特定日期收到的现金是不同的考量。
支付日历已不再是2025年7月发行公告中所述的月度安排。2026年6月30日生效的修订证书确立了每月两次的支付频率,同时保留月度参考期用于利率重置。
Strategy在10月1日提交的文件中报告,其9月30日的行动将10月16日起的参考期年利率维持在12%,并宣告截至10月31日的半月期支付$0.50。
每日股息提案有待10月28日股东投票。若获批并按时采纳,且董事会宣告股息,计划中的首个每日登记日为11月1日,首次支付为11月2日。支付将在登记日后的下一个营业日进行。
更频繁的支付将改变收入到账的时间。它们不会创设每日赎回权、锁定股息率或保证本金稳定。
相关阅读
Strategy的每日股息提案将Bitcoin融资重新交回投资者手中
Bitcoin报道不能替代美元承载能力
Strategy 的 Bitcoin 持仓与其现金支付资源回答的是两个不同问题。Bitcoin 覆盖率关注的是在该模型假设下资产与索偿权之间的关系。而以美元支付的股息在到期时需要美元能力。
在 9 月 28 日的储备更新中,Strategy 报告截至 9 月 27 日拥有 50.2 亿美元 USD Reserve 和另外 10.0 亿美元 USD Cash 余额。该储备用于支持优先股股息和债务利息;USD Cash 则服务于更广泛的资金管理和资本配置目的。
在 9 月 21 日至 27 日期间,公司从该储备中动用 2,210 万美元用于优先股股息,并动用 4,810 万美元 USD Cash 用于协助 STRC 回购。这些是特定日期的余额和用途,而非对未来支付覆盖能力的保证。更广泛的现金池不应被视为可与指定储备互换使用。
相关阅读
Strategy 优先进行 9.5 亿美元 STRC 回购,而非扩大其 Bitcoin 储备
索偿权优先级也很重要。债务和 STRF 优先于 STRC,而 STRK、STRE 和 STRD 则是次级优先股索偿权。Bitcoin 并未直接质押给 STRC 持有人,额外的优先索偿权或其他负债可能影响可供其分配的资产。
Michael Saylor 在 9 月 29 日对数字信贷的解释中,将 Bitcoin 资本和美元流动性描述为该结构中彼此不同的部分。他将储备管理、融资和自主回购作为工具来呈现,同时指出回购并不保证价格下限。这些是管理层的选择和目标,而非嵌入计算器中的保证。
CryptoSlate 此前的报道考察了第三方股息持久性模型以及 Strategy 的回购分配。发行人自身的价格公式则引出了一个更狭义的问题:在保持其他输入不变的情况下,仅替换一个利差,买家能从中了解到多少?
答案受限于公式所包含的内容。宣告利率的变化会改变被资本化的收益;赎回条款会改变持有人拥有该收益流的时长;储备决策与优先索偿权会影响支付能力。在 10 月 2 日的快照中,该计算器与所显示市场价格之间的巨大差距,并未解答上述任何合同与支付问题。
文章《为什么 Strategy 的 STRC 计算器显示每股 210 美元,而它却可以以 101 美元赎回》首先发表于 CryptoSlate。
以上内容不构成投资建议。
内容来源
相关阅读
- 宏观动向推动 Bitcoin 走高:BTC 下一步走向何方?
- 未打补丁的 Eclair Bitcoin Lightning 节点可能每次重启后再次崩溃
- 比特币短暂触及87000美元,美国就业数据疲软推动债券收益率走低
- 比特币价格因就业数据不及预期而飙升至87,000美元以上
- 为何880亿美元的银行准备金下降尚不能证明Bitcoin流动性收紧
- 数据:黄立成近 5 日 PUMP 波段交易连胜 10 次,获利约 134 万美元
以上内容不构成投资建议。
哈希视野 · 中文区块链快讯
每条快讯都过了事实校验,重大事件即时推送。
下载 Android 客户端免费 · 无广告 · 无需注册