SEC新加密规则威胁小型顾问,但大公司胜出
美国证券交易委员会提出的加密托管后备方案可能拓宽投资选择,同时使大型顾问更容易提供这些选择。该机构的经济分析称,保护资产和安排独立监督的费用可能导致小型公司拒绝提供该服务。
美国证券交易委员会提出的加密托管后备方案可能拓宽投资选择,同时使大型顾问更容易提供这些选择。
该机构的经济分析称,保护资产和安排独立监督的费用可能导致小型公司拒绝提供该服务。
该提案于10月1日获批,将允许顾问在合格托管人不可用时持有受涵盖的客户加密资产,但须遵守保障措施。表8模拟了使用该选项的每位顾问每年某些成本为433,833美元。
该估算包含一份独立控制报告,但未计入一些可能相当可观的技术成本。
对客户而言,后果可能是某种资产可以通过拥有充足托管资源的顾问获得,而在另一位顾问的产品中仍无法获得。
SEC委员Hester Peirce将顾问的“自我托管”与投资者自行持有资产区分开来。在这里,中介将持有客户的密钥材料,可能包括非控制性部分。客户仍将依赖该中介的保障措施。
对于普通顾问客户,顾问修正案涉及属于基金或证券的加密资产,而受监管基金账户的相关范围则是证券或类似投资。
年度估算包含哪些内容
模型中最大的年度组成部分是独立内部控制报告。SEC将其平均成本定为376,000美元,另有57,833美元的经常性内部合规工作。
表8将这两项金额合并,并单独列出173,499美元的初始内部合规成本,均以2026年美元计。
模拟顾问成本
金额
时间
内部合规工作
173,499美元
初始
内部合规工作
57,833美元
每年经常性
独立内部控制报告
376,000美元
年度估算
表8 顾问年度小计
433,833美元
内部工作加控制报告
内部估算假设初始300小时、每年经常性100小时,每小时578.33美元。涵盖信息、通信,以及顾问与客户之间根据适用州法律将该资产视为金融资产的协议。
该小计未包含部分技术、软件、硬件及相关系统和流程。SEC预计这些成本在经济上会很高。记录保存和披露负担也单独列在其他表格中,因此该小计不能作为完整的运营预算。
会计师数字来自《文书工作削减法案》分析中经通胀调整的先前估算,四舍五入至最接近的1,000美元,反映了该机构的历史成本模型。报告成本可能因资产、保障系统以及核查不同网络所需的专业知识而有所不同。
该机构在计算该负担时假设约823名顾问,即16,442名注册顾问的5%,将使用自我托管。它提醒实际采用率可能更低。
规模改变准入成本
经济分析明确预计,规模较小的顾问可能选择不采用自我托管,而规模较大的顾问可能有足够资源满足保障要求。它还指出了在更大客户群、多种资产或关联企业之间分摊部分成本的方式。
这形成了一种看似合理的优势,但并未确立普遍的最低公司规模。一家拥有大量总体资产的顾问,可能只有少量受覆盖的加密资产需要这种后备方案。
相反,拥有专注加密业务的顾问可能已经具备另一家公司需要获取的专业知识和基础设施。
如果负担保持不变,共享成本对小规模资产池的影响要大于大规模资产池。公司可以将成本分摊到更广泛的业务中,而不是仅向使用后备方案的客户收费。
SEC预计许多直接成本可以通过费用或开支转嫁给客户。更多资产和更多网络可能需要更复杂的控制和更专业的会计师工作,从而增加绝对成本。潜在的好处来自于分摊或复用部分基础设施。
会计师定价可能朝任一方向发展:SEC警告称,对能够评估加密控制的人员的需求可能会使相关服务更难获得,尤其是对议价能力较弱的小型顾问而言。
相关阅读
为什么数百万普通储蓄者将在从未下载加密应用的情况下拥有Bitcoin
一项可能对每项资产到期的选项
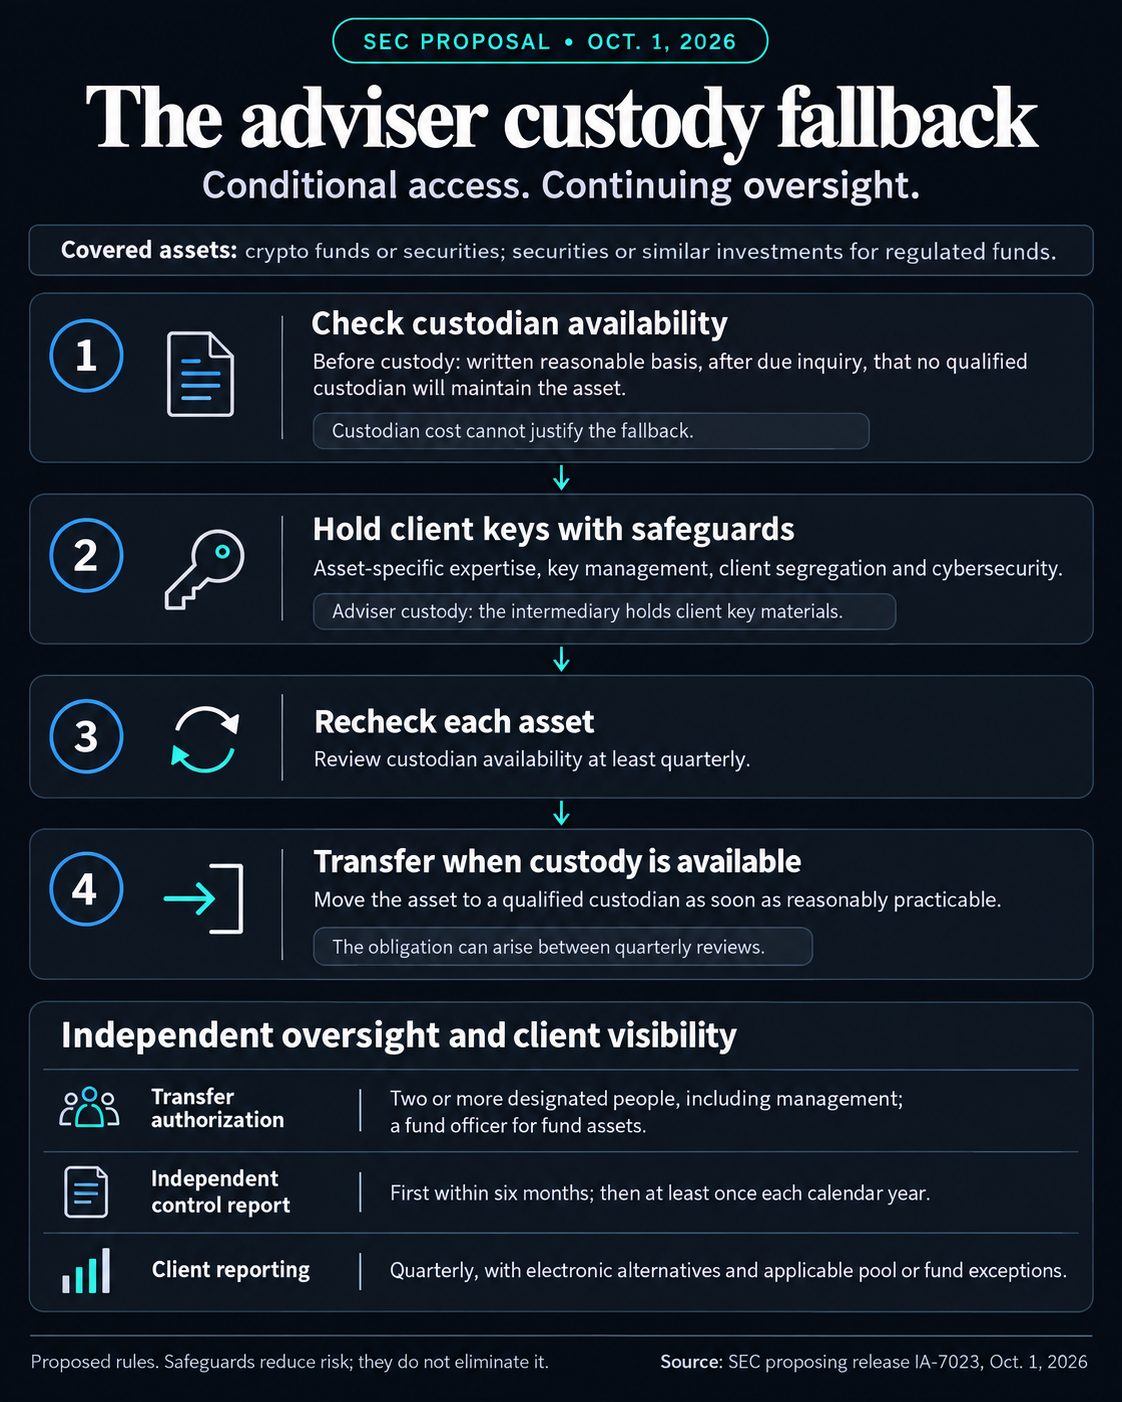
拟议的后备方案将取决于顾问在经过尽职调查后,拥有书面合理依据,认定没有合格托管人会维护每项资产。
顾问需要在接管托管之前作出这一判断,并在之后至少每季度一次。托管人成本不能构成该判断的依据。
顾问不能仅仅因为其托管安排看起来更便宜就选择后备方案。相关障碍是资产是否有合格托管人可用,并须根据拟议条件进行评估。
一旦顾问得知已有合格托管人可供使用,就必须在合理可行的情况下尽快将该资产交由该托管人托管。该义务可能在季度审查之间产生。该提案并未针对每种情况规定单一的转移截止期限。
一家公司可能为支持某项资产而产生成本,之后又不得不将其移出顾问托管。合格性要求也可能导致该公司只剩下少数不受支持的资产来分摊剩余费用。
如果在报告截止日期前,客户加密资产已不再以自我托管方式持有,则无需提交该报告。对于短期安排而言,这可以降低成本,尽管那些仍以自我托管方式持有其他受涵盖客户加密资产的顾问仍将面临适用的义务。
在合格托管不可用时,顾问可以持有客户加密资产,但须进行定期检查和监督。
**保障措施带来独立审查**
这笔费用伴随着资产持有人的变更而来。提供投资建议的顾问若同时持有客户密钥材料,将产生滥用、挪用和操作失误的风险。在评估低成本安排时,必须将这些风险一并纳入考量。
正如SEC专员Mark Uyeda的声明所解释的那样,拟议条件包括保障专业性、网络安全保护、年度审查、报告以及客户披露。
顾问需要具备资产特定领域的专业知识和密钥管理系统、由两名或以上指定人员授权,以及将每位客户的资产隔离存放。
首份独立控制报告应在采用自我托管后的六个月内完成,此后每个日历年至少一次。报告将评估控制措施的设计、实施和有效性,并包括对加密网络对账的核验。这提供了超出顾问对其能力评估之外的审查。
季度客户报告同样适用,合格审计资金池和受监管基金可获得电子替代方案和豁免。客户对余额和交易的可见性可以补充保障措施,而会计师的工作则解决了仅凭余额无法解决的问题。
这些保护措施不会消除托管风险,SEC也警示,支出本身并不能证明保障能力。公司吸收合规成本的能力与其系统是否有效保护客户是一个独立的问题。
替代方案可能削弱规模优势
SEC委员Hester Peirce在2025年9月30日的声明中,描述了针对某些州信托公司的附条件工作人员无异议救济,并指出国家银行和州银行是其他允许的托管人。
10月的提案还将允许符合条件的州信托公司托管加密资产,但须进行初始及年度尽职调查以核实授权和保障措施。在符合条件的机构支持某项资产的情况下,客户可以在其顾问无需构建拟议后备安排的情况下获得访问权限。
其成本优势将取决于具体资产和托管安排,因为获准提供加密托管服务的公司不一定持有客户想要持有的每一项资产。
对投资者而言,问题在于该提案能否以可接受的成本和保护水平提供可用的准入。SEC的分析支持拥有充足资源和可复用基础设施的顾问可能具有优势。
客户受益的广泛程度将取决于公司的实际实施成本、独立会计师的定价,以及合格托管人开始支持的资产范围。
文章《SEC新加密规则威胁小型顾问,但大型公司胜出》首发于 CryptoSlate。
以上内容不构成投资建议。
内容来源
相关阅读
- Bitcoin com:微软官方 X 账号被盗,用于推广 Clippy 主题 Meme 币
- 过去24小时全网爆仓5.81亿美元,多单爆仓3.28亿美元
- Strategy拟将优先股股息改为按日累积,10月28日股东投票
- IMF称赞萨尔瓦多——但仍试图缩减其Bitcoin项目
- Microsoft X账号遭劫持推广Clippy主题Meme币
- 稳定币发行商已填补中国流失的美国国债需求的40%
以上内容不构成投资建议。
哈希视野 · 中文区块链快讯
每条快讯都过了事实校验,重大事件即时推送。
下载 Android 客户端免费 · 无广告 · 无需注册